
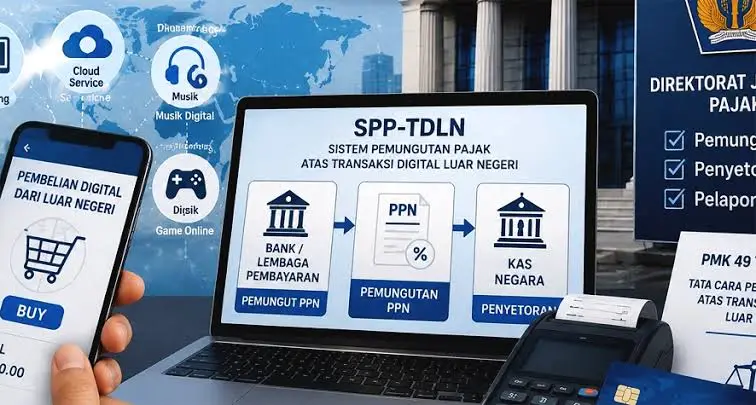
mediaindonesiajaya.com - Direktorat Jenderal Pajak Kemenkeu akhirnya buka suara soal isu transfer bank kena pajak digital per 9 November 2026 yang sempat membuat heboh warganet. DJP menegaskan kebijakan yang dimaksud adalah Sistem Pemungutan Pajak atas Transaksi Digital Luar Negeri SPP-TDLN, bukan pungutan baru atas kirim uang pribadi antar rekening.
Asal Mula Isu Pajak Transfer Bank Viral
Kegaduhan bermula dari pernyataan Ketua Dewan Penasihat Kadin Hashim Djojohadikusumo dalam Rapimnas Kadin 2026 di Jakarta 29 Oktober. Adik Presiden Prabowo itu menyebut pemerintah akan menerapkan digital taxation pada 9 November 2026 dengan melibatkan perbankan, fintech, hingga platform seperti Shopee, Lazada, GoTo untuk memungut pajak yang selama ini belum dipungut.
Pernyataan bahwa semua bank pemerintah, bank swasta dan fintech harus ikut pungut langsung memicu spekulasi bahwa setiap aktivitas transfer antar bank akan dipajaki. Rasio penerimaan negara yang baru 12 persen terhadap PDB disebut sebagai alasan pemerintah mengoptimalkan penerimaan lewat teknologi IT dan AI.
Penjelasan Resmi DJP Soal SPP-TDLN
Menanggapi kehebohan, Direktur Penyuluhan, Pelayanan, dan Hubungan Masyarakat DJP Inge Diana Rismawanti memberikan klarifikasi tertulis Senin 2 November 2026. Ia menyebut yang dimaksud Hashim adalah SPP-TDLN, sebuah sistem untuk menata pemungutan PPN atas transaksi digital luar negeri secara lebih adil, tertib, dan berbasis teknologi. Sistem ini bukan pajak baru, tidak mengubah tarif PPN, dan tidak dimaksudkan untuk memungut seluruh transaksi luar negeri. Tujuan utama adalah memberikan kepastian hukum, mencegah pemungutan ganda, menjaga perlakuan setara antara pelaku usaha dalam negeri dan luar negeri, serta memastikan penggunaan data dilakukan secara aman dan terbatas.
DJP menegaskan tidak semua transaksi dikenai PPN melalui SPP-TDLN. Hanya transaksi digital luar negeri yang memenuhi kriteria sebagai objek PPN sesuai ketentuan yang dipungut. Untuk mencegah kekhawatiran, Inge menekankan bahwa transfer dana perbankan dan remitansi tidak otomatis menjadi objek PPN. Kirim uang untuk keluarga, kiriman uang personal, maupun aktivitas remitansi pekerja migran tidak dipungut lewat skema ini. Informasi terkait keuangan digital dan risikonya juga berkaitan dengan literasi bahaya deepfake dan etika AI di era digital yang perlu dipahami masyarakat agar tidak mudah termakan hoaks pajak.
Mekanisme Cegah Pungutan Ganda
SPP-TDLN dirancang untuk melengkapi mekanisme PMSE Perdagangan Melalui Sistem Elektronik. Selama ini PPN atas layanan digital luar negeri dipungut oleh pelaku usaha PMSE yang ditunjuk. Jika PPN sudah dipungut oleh pelaku usaha PMSE, transaksi tidak dipungut lagi melalui SPP-TDLN. Artinya, sistem ini jadi jaring pengaman agar transaksi yang belum terpungut bisa tetap terpungut, tapi tidak terjadi dobel pungut. Dari sisi konsumen, sistem ini memberi kemudahan karena tidak perlu setor dan lapor sendiri PPN atas pemanfaatan layanan digital luar negeri. Proses menjadi lebih praktis dan tertib. Bagi pelaku usaha, ada kepastian perlakuan yang setara.
Contoh sederhananya, ketika seseorang di Indonesia berlangganan layanan streaming, software, game, atau iklan digital dari penyedia luar negeri yang belum ditunjuk sebagai pemungut PMSE, maka bank atau lembaga pembayaran yang ditunjuk sebagai issuer membantu mengidentifikasi transaksi tersebut sebagai objek PPN. Jika kriteria terpenuhi, PPN dipungut melalui sistem pembayaran. Tapi jika langganan tersebut sudah dipungut PPN-nya oleh penyedia yang sudah ditunjuk, tidak dipungut lagi. Pola ini mirip dengan konsep cara daftar siap kerja Kemnaker yang mengandalkan integrasi data untuk verifikasi agar tidak terjadi duplikasi bantuan.
Issuer Resmi dan Tahap Sandboxing
DJP memastikan sebelum diterapkan penuh, SPP-TDLN telah melalui tahap pengujian dalam lingkungan sandboxing dan periode stabilisasi untuk memastikan kesiapan sistem, proses bisnis, pertukaran data, serta integrasi dengan pihak terkait. Pada tahap awal 25 September 2026, Dirjen Pajak telah menunjuk enam lembaga sebagai Pemungut PPN dalam penyelenggaraan SPP-TDLN atau disebut issuer. Saat ini calon issuer lain sedang dalam periode stabilisasi dan akan diumumkan lewat kanal resmi DJP jika sudah siap. Artinya, penerapan per 9 November 2026 bukanlah sesuatu yang tiba-tiba, melainkan kelanjutan dari proses yang sudah berjalan sejak September.
Apa Saja Yang Tidak Kena PPN Digital
Agar tidak salah paham, DJP merinci bahwa transfer uang pribadi antar rekening, kiriman uang keluarga di dalam negeri, gaji yang ditransfer perusahaan ke karyawan, hingga remitansi TKI dari luar negeri ke keluarga tidak menjadi objek PPN lewat SPP-TDLN. Objeknya tetap pada konsumsi barang dan jasa digital dari luar negeri.
Misalnya pembelian aplikasi, langganan platform digital, iklan di platform luar negeri, atau layanan cloud yang penyedia PMSE-nya belum memungut PPN. Dengan begitu, kekhawatiran bahwa setiap transfer Rp100 ribu akan dipotong pajak digital tidak berdasar. Pemerintah juga menekankan penggunaan data dilakukan secara terbatas dan sesuai ketentuan perlindungan data.
| Aspek | Fakta SPP-TDLN | Dampak ke Warga |
|---|---|---|
| Status Pajak | Bukan pajak baru, lanjutan PMSE | Tarif PPN tetap |
| Objek Pungut | Transaksi digital luar negeri yang belum dipungut | Transfer pribadi tidak kena |
| Pelaksana | Bank & lembaga pembayaran issuer | Otomatis via sistem |
| Tujuan | Cegah dobel pungut & keadilan usaha | Konsumen lebih praktis |
| Mulai Efektif | Issuer ditunjuk 25 Sept, efektif 9 Nov 2026 | Uji sandboxing selesai |
Dampak Bagi Ekonomi Digital Indonesia
Dari sisi penerimaan negara, langkah ini dinilai strategis. Rasio pajak Indonesia masih 12 persen terhadap PDB, lebih rendah dibanding negara tetangga. Dengan mengoptimalkan PPN atas transaksi digital luar negeri yang selama ini bocor, penerimaan bisa meningkat tanpa harus menaikkan tarif.
Bagi pelaku usaha dalam negeri, ini menciptakan level playing field. Selama ini penyedia digital dalam negeri sudah memungut PPN, sementara sebagian penyedia luar negeri belum. Dengan SPP-TDLN, persaingan jadi lebih adil. Namun edukasi tetap penting agar pelaku UMKM digital tidak bingung. Pemahaman soal affiliate marketing TikTok tanpa modal misalnya, juga perlu dibarengi pemahaman pajak digital agar usaha tetap patuh aturan.
Redaksi melihat ada tantangan literasi. Isu transfer kena pajak mudah viral karena menyentuh aktivitas harian masyarakat. Padahal intinya adalah penataan sistem. Ke depan, pemerintah perlu aktif sosialisasi lewat kanal resmi DJP, bukan hanya lewat pernyataan pejabat di forum bisnis. Masyarakat juga perlu lebih kritis memverifikasi sumber. Jika ragu, cek langsung ke situs pajak.go.id atau hubungi Kring Pajak. Kewaspadaan terhadap modus penipuan yang mengatasnamakan pajak juga perlu, terutama di era pengaturan unduhan otomatis yang bisa memakan kuota dan data pribadi jika tidak hati-hati.
Bagi pengguna perbankan, tidak perlu panik menarik dana atau mengurangi transaksi digital. Aktivitas normal seperti transfer antar rekening, pembayaran QRIS, top up e-wallet untuk kebutuhan domestik tetap berjalan seperti biasa. Yang perlu diperhatikan adalah ketika melakukan pembayaran ke merchant luar negeri untuk layanan digital, mungkin akan terlihat komponen PPN yang dipungut melalui bank issuer. Itu adalah praktik yang sudah berjalan sejak PMSE diberlakukan pada 2020, kini diperkuat dengan SPP-TDLN.
Pantau terus perkembangan regulasi perpajakan, kebijakan digital taxation, dan klarifikasi resmi DJP hanya di mediaindonesiajaya.com agar kamu tetap update informasi akurat tanpa terjebak hoaks soal transfer bank dan pajak digital.
Sumber Referensi Utama: cnnindonesia.com